Pernah merasa penghasilan sudah cukup, tetapi uang tetap sulit bertahan hingga akhir bulan? Situasi ini cukup umum terjadi, terutama ketika berbagai kebutuhan datang bersamaan dan pengeluaran kecil tidak pernah benar-benar diperhitungkan. Masalahnya tidak selalu terletak pada jumlah pendapatan, melainkan pada bagaimana uang dialokasikan sejak pertama kali diterima.
Memahami arus kas pribadi dapat membantu seseorang melihat kondisi keuangan dengan lebih jelas. Arus kas sederhana berarti mengetahui berapa banyak uang yang masuk, ke mana uang tersebut digunakan, dan berapa jumlah yang masih tersedia setelah seluruh kewajiban dipenuhi. Pemahaman ini menjadi dasar penting untuk mengambil keputusan yang lebih terukur.
Melihat Gambaran Besar dari Transaksi Sehari-hari
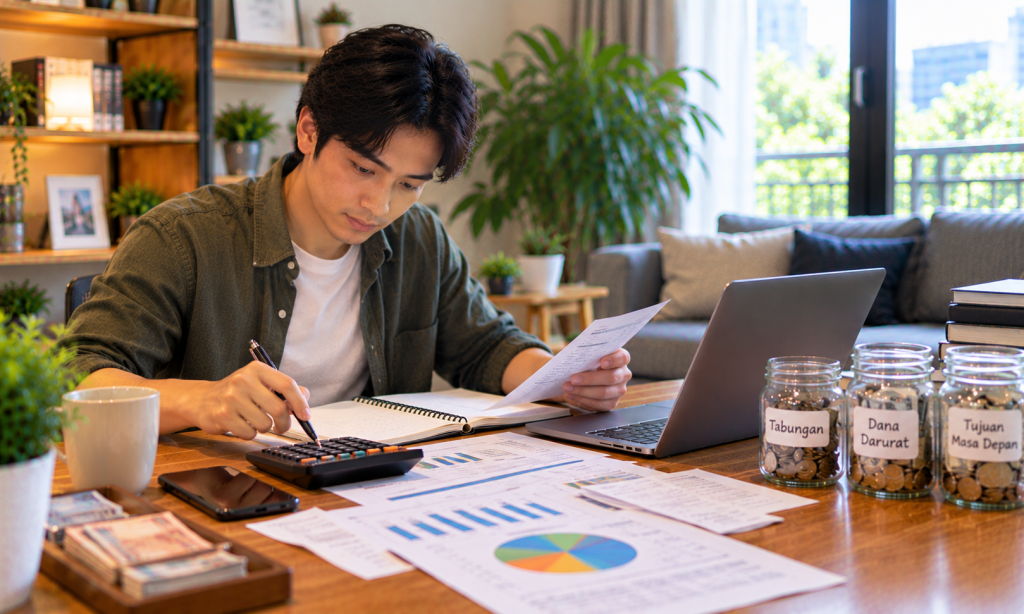
Pengeluaran sehari-hari sering terasa terlalu kecil untuk diperhatikan. Biaya transportasi, makanan di luar, pembelian kebutuhan tambahan, dan layanan berlangganan mungkin hanya menghabiskan sedikit uang setiap kali dilakukan. Namun, jika berlangsung terus-menerus, jumlah akhirnya dapat memengaruhi kemampuan menabung.
Mencatat transaksi selama satu bulan bisa menjadi langkah awal yang berguna. Kelompokkan pengeluaran menjadi kebutuhan pokok, kewajiban rutin, tabungan, dan pengeluaran pilihan. Dari catatan tersebut, perhatikan apakah ada biaya yang sebenarnya dapat dikurangi tanpa mengganggu kualitas hidup.
Misalnya, jika beberapa layanan berlangganan jarang digunakan, pertimbangkan untuk menghentikan sebagian di antaranya. Jika pembelian makanan di luar terlalu sering, tentukan batas yang lebih sesuai dengan anggaran. Penyesuaian kecil seperti ini dapat membantu menyediakan ruang untuk kebutuhan yang lebih penting.
Manfaat Memiliki Arus Kas yang Terencana
Perencanaan arus kas bukan hanya berguna ketika seseorang mengalami kesulitan keuangan. Kebiasaan ini juga membantu menjaga kondisi finansial ketika penghasilan meningkat atau tujuan hidup mulai berkembang.
Beberapa manfaat yang dapat dirasakan meliputi:
- Mengetahui kemampuan belanja yang sebenarnya. Pengeluaran dapat disesuaikan dengan uang yang tersedia, bukan berdasarkan perkiraan.
- Mengurangi risiko kekurangan uang sebelum akhir bulan. Tagihan dan kebutuhan rutin dapat diperhitungkan sejak awal.
- Mempermudah pembentukan tabungan. Alokasi tabungan dapat ditentukan sebelum uang digunakan untuk pengeluaran tambahan.
- Membantu mengelola kewajiban. Jadwal pembayaran cicilan dan tagihan menjadi lebih mudah dipantau.
- Mendukung pencapaian tujuan finansial. Sisa penghasilan dapat diarahkan untuk dana darurat, pendidikan, atau rencana jangka panjang.
Tidak ada aturan pembagian anggaran yang cocok bagi semua orang. Besarnya biaya hidup, jumlah tanggungan, dan tingkat pendapatan berbeda-beda. Karena itu, rencana arus kas sebaiknya disusun berdasarkan keadaan pribadi dan diperbarui ketika situasi berubah.
Mengapa Dana Darurat Perlu Dipisahkan?
Salah satu kesalahan yang sering terjadi adalah menganggap seluruh saldo rekening sebagai uang yang bebas digunakan. Padahal, sebagian dana mungkin sudah diperlukan untuk membayar tagihan atau memenuhi kebutuhan pada minggu berikutnya.
Memisahkan dana darurat dari uang operasional dapat membantu menghindari penggunaan tabungan untuk pengeluaran biasa. Dana tersebut disiapkan untuk keadaan yang tidak terduga, seperti kehilangan pekerjaan, biaya kesehatan, atau perbaikan kendaraan yang penting untuk menunjang aktivitas sehari-hari.
Bagi yang belum memiliki dana cadangan, mulailah dengan jumlah yang dapat disisihkan secara rutin. Tidak perlu menunggu sampai penghasilan besar. Konsistensi menabung dalam nominal yang realistis dapat menjadi fondasi yang baik untuk membangun perlindungan finansial.
Mempertimbangkan Risiko Sebelum Mengikuti Penawaran Digital
Layanan digital kini menawarkan berbagai pilihan transaksi dan hiburan. Meski aksesnya mudah, pengguna tetap perlu memeriksa informasi sebelum mengeluarkan uang atau membuat akun. Ketentuan layanan, biaya, keamanan data, dan legalitas merupakan beberapa hal yang layak diperhatikan.
Ketika menemukan platform seperti NUSA365, lakukan penilaian secara mandiri dan jangan menjadikan promosi sebagai satu-satunya dasar keputusan. Pastikan layanan tersebut dipahami dengan baik dan penggunaan uang untuknya tidak mengganggu kewajiban finansial.
Jika suatu platform melibatkan taruhan atau perjudian, penting untuk menyadari bahwa hasilnya tidak pasti dan kerugian finansial dapat terjadi. Aktivitas tersebut bukan sumber pendapatan yang dapat diandalkan maupun strategi membangun kekayaan. Hindari menggunakan uang kebutuhan pokok, dana darurat, tabungan pendidikan, atau pinjaman untuk berjudi. Periksa pula aturan hukum yang berlaku di wilayah tempat tinggal.
Menentukan batas pengeluaran hiburan sebelum melakukan transaksi dapat membantu menjaga keuangan tetap terkendali. Jika suatu aktivitas mulai memengaruhi pembayaran tagihan atau menimbulkan dorongan untuk mengejar kerugian, hentikan aktivitas tersebut dan prioritaskan kembali kebutuhan finansial.
Menjadikan Evaluasi Bulanan sebagai Kebiasaan
Arus kas tidak selalu berjalan sama setiap bulan. Ada periode ketika pengeluaran meningkat karena kebutuhan keluarga, sementara pada waktu lain terdapat kesempatan untuk menambah tabungan. Itulah sebabnya pemeriksaan keuangan secara berkala lebih bermanfaat daripada hanya mengeceknya ketika uang mulai menipis.
Pada akhir bulan, bandingkan pengeluaran aktual dengan rencana awal. Periksa kategori yang melampaui anggaran, jumlah tabungan yang berhasil disisihkan, dan kewajiban yang masih harus dibayar. Gunakan hasilnya untuk membuat penyesuaian sederhana pada bulan berikutnya.
Pada akhirnya, kestabilan finansial terbentuk ketika seseorang memahami arus uang dan menggunakannya berdasarkan prioritas. Dengan pencatatan yang konsisten, dana darurat yang terjaga, dan pertimbangan matang sebelum mengambil risiko, penghasilan dapat dimanfaatkan secara lebih efektif. Kebiasaan tersebut membantu menciptakan ruang yang lebih luas untuk memenuhi kebutuhan hari ini sekaligus mempersiapkan masa depan.